产品培训等费用是否属于会议费列支范围 业务培训的税务与财务处理探析
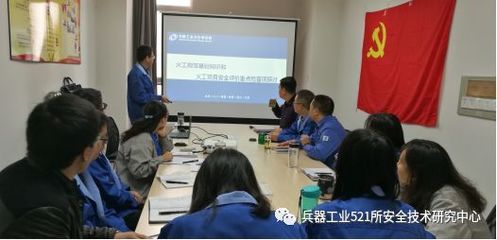
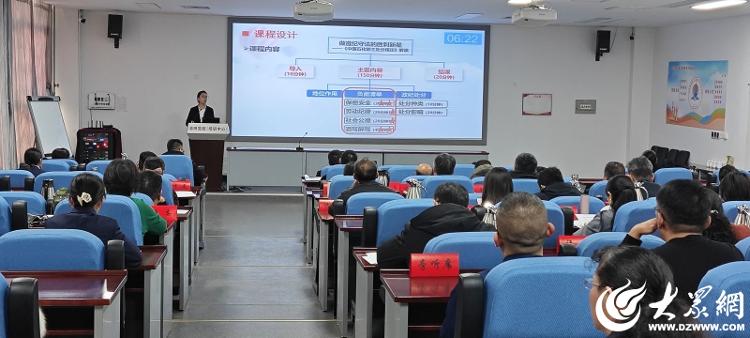
在企业的日常财务管理与税务核算中,费用的正确归类直接影响到企业所得税前扣除、预算控制以及内部审计的合规性。其中,“会议费”与“业务培训费”是两个常常被混用的科目。尤其是当企业举办与产品相关的培训活动时,财务人员经常困惑:产品培训所发生的费用,究竟应该计入会议费,还是应作为职工教育经费或业务培训费单独列支?厘清这一问题,既需要理解会计准则的精神,也需要关注税法的具体规定。\n\n一、会议费与业务培训费的概念界定\n\n会议费通常指企业为开展经营管理活动而召开的各类会议所发生的合理费用,一般包括场地租赁费、会议材料印刷费、交通费、住宿费、餐饮费等。其核心特征在于“以会聚议”,目的是沟通信息、研讨问题、形成决策。\n\n业务培训费则是指企业为提高员工素质、职业技能或满足特定业务需要而组织的教学活动支出。根据《企业所得税法实施条例》第四十二条,职工教育经费包括上岗和转岗培训、各类岗位适应性培训、岗位培训、职业技术等级培训、高技能人才培训、专业技术人员继续教育、特种作业人员培训等费用。而企业因业务需要对外部客户或经销商进行的产品培训,则往往构成一种业务宣传或市场推广活动。\n\n二、从税法角度看产品培训费的性质\n\n根据《财政部 国家税务总局关于企业职工教育经费税前扣除政策的通知》(财税〔2018〕51号),企业发生的职工教育经费支出,不超过工资薪金总额8%的部分,准予在计算企业所得税应纳税所得额时扣除;超过部分,准予在以后纳税年度结转扣除。需要明确的是,职工教育经费的扣除主体是“本企业职工”。\n\n如果产品培训的对象是本企业员工,例如销售部门员工学习新产品知识,这部分费用应计入职工教育经费,按上述限额扣除,而不是会议费。会议费的税前扣除并没有单独的限额规定,只要真实发生且与取得收入有关的合理支出,均可凭合法凭证扣除。正因如此,有的企业试图将职工培训费“包装”成会议费以求全额扣除。但这样做存在税务风险。\n\n如果产品培训的对象是企业外部人员(如客户、经销商、供应商),那么这项支出并不属于职工教育经费,也无法无条件列入会议费。企业为推动产品销售而举办的经销商产品培训会,往往兼具会议、培训与业务宣传的性质。若其议程以产品介绍、政策宣讲、市场推广为主,则相关费用应归入业务宣传费。根据税法,业务宣传费的扣除限额为当年销售(营业)收入的15%(特定行业除外)。\n\n若确实以培训教学为核心,有规范的课程安排、教材和考核,且属于本单位取得收入必需的经营活动,则可能应按“其他”类费用或“职工教育经费”列支——但针对外部人员的培训,通常无法归入后者,可考虑按会议费或部分不超过服务成本的费用处理,具体需合规范。各地税务机关执行口径略有差异,实务中建议保留充分证据,以证实交易实质。\n\n三、会计处理上的选择:实质重于形式\n\n根据《企业会计准则——基本准则》的核心要求,会计处理应当遵循实质重于形式的原则。产品培训在会计科目的使用上,可以分为以下几种常见情形:\n\n1. 针对内部员工基础培训,使员工胜任可预期岗位 : 通常应先归集,会计准则针对某些固定可以固定的操作,让自身培训储备常见:科目以
如若转载,请注明出处:http://www.gaha-app.com/product/40.html
更新时间:2026-09-18 18:55:14